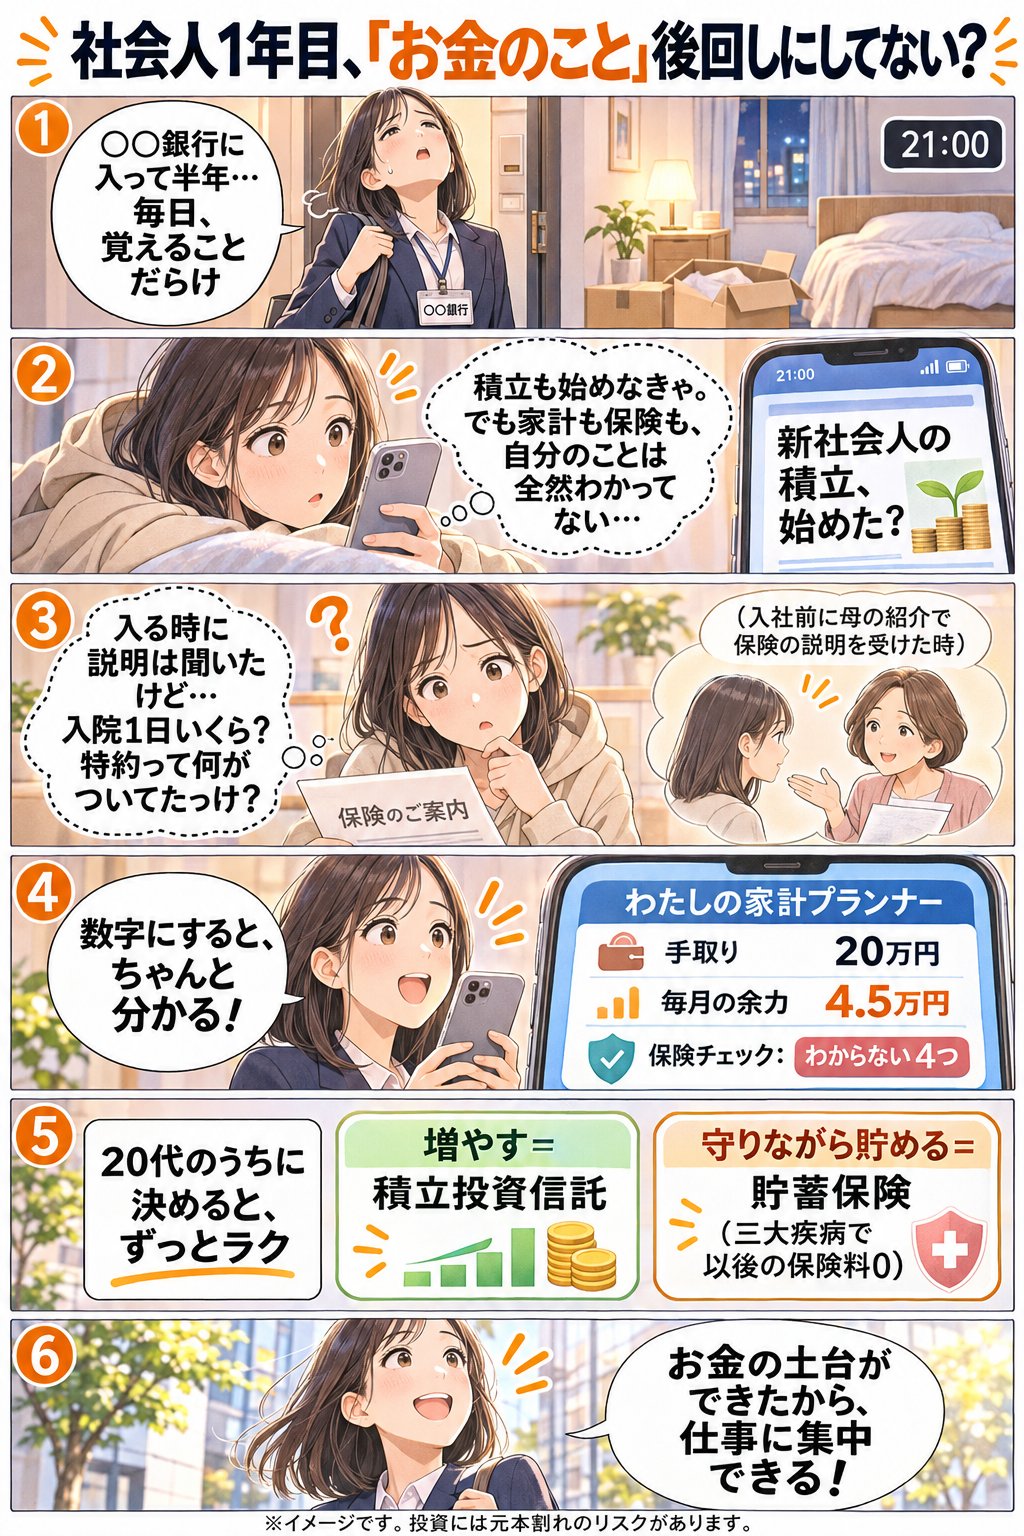
自分の保険、分かってる?
毎月払っている保険、中身まで言えますか? 証券を見なくても答えられるか、6つチェック。
わたしの保険メモ
証券や保険会社のアプリを見ながら、分かるところだけ埋めておくと、いつでも見返せます。
証券の写真を送ってもらえれば、この欄を埋める形でまとめてお返しします。
収入と予算
手取りと、1か月の予算を入れると、毎月の余力が出ます。
収入
万円
万円
%
手取り+ボーナス貯蓄分(月)
予算の合計
毎月の余力
貯蓄率
目標と、貯め方
目標ごとに「何年後・いくら・どこで・想定利回り」を決めると、毎月の必要額が出ます。
🌱 積立の一部を「貯蓄保険」にする、20代ならではの理由
- 三大疾病になったら、以後の保険料が0円でも積立が続く(払込免除)。積立投資信託は、病気で働けなくなると止まってしまいます
- 保険料は始めた年齢で決まる商品が多く、20代で始めると、ずっと若い時の条件のまま
- 毎月決まった額が自動で。使い込みにくく、「先取り貯金」がそのまま続きます
※払込免除の有無・条件、増え方は商品によって違います。途中でやめると払った額より少なく戻ることが多いので、長く続けられる額だけにします。
毎月の積立の分け方
積立投資信託
- 運用コストが安い
- 利益に税金がかからない(NISA)
- 自由に増減・停止できる
貯蓄保険
- 三大疾病で以後の払込不要
- もしもの時の保障つき
- 決まった額で続けやすい
資産の推移
毎月の余力を目標ごとに積み立て、目標の年に使った場合の見通しです。
万円
%
資産残高目標で使うお金
毎月の記録(家計簿)
月末に実際の支出を入れて保存するだけ。予算との差と、貯蓄の実績がたまっていきます。
この月の支出
この月の貯蓄(実績)
計画との差
これまでの記録
データの保存
機種変更の時は「書き出す」で出た文をLINEのKeepメモなどに保存し、新しいスマホで「読み込む」に貼り付けます。
山本 祐規(お金の無料相談所/FPラボ所属)
保険の内容の整理や、積立の分け方の具体案は、LINEでいつでもお返しします。